Türkiye’de Çinli otomobil markalarının yükselişi yerini sert bir daralmaya bıraktı. Yıla %11,8 pazar payı ve 7.202 adet satışla başlayan Çinli markalar, ekimde 2.074 adede ve %3,19 paya geriledi. Ocaktan ekime satış kaybı yaklaşık %71!
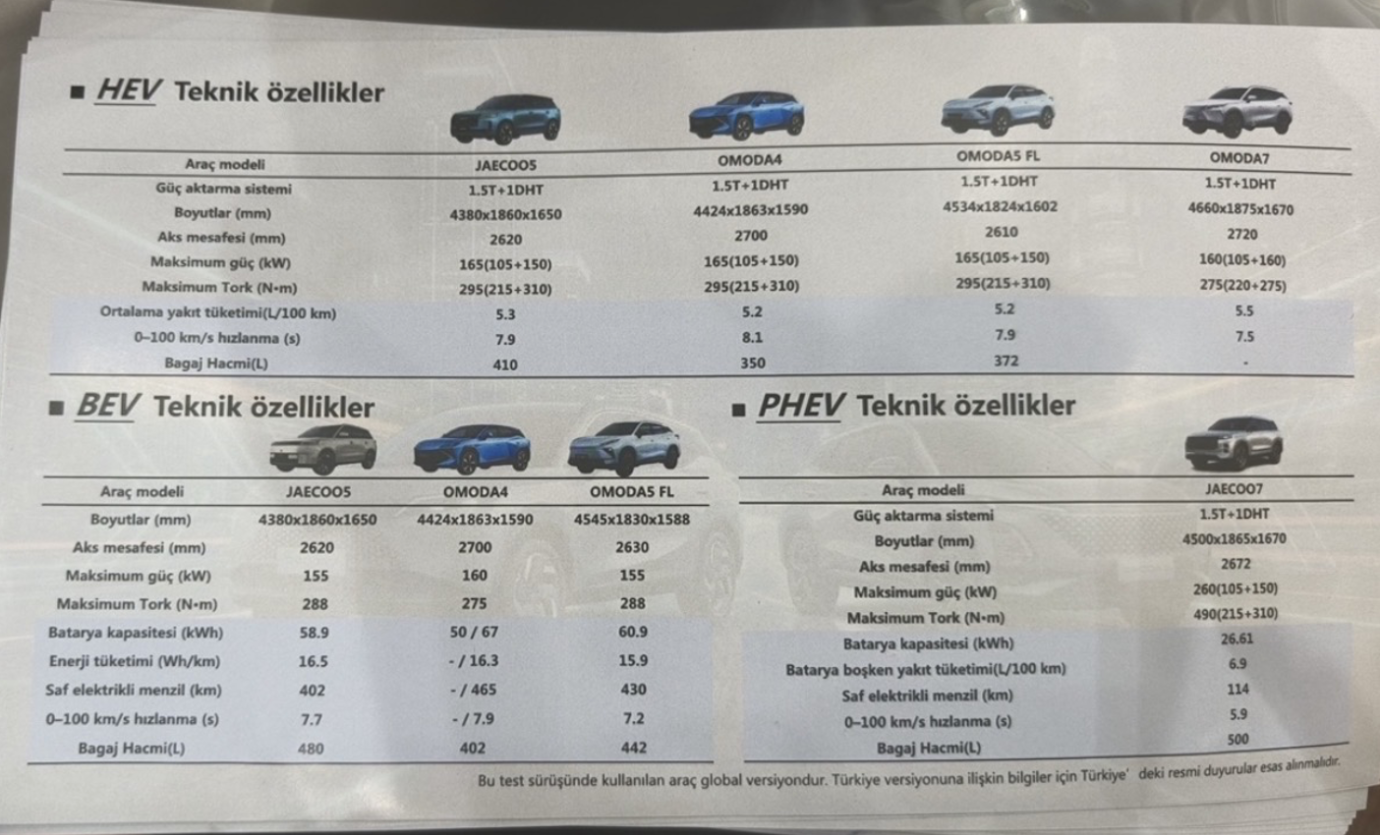
Ancak bu tablonun içinde dikkat çeken bir direnç var: Chery, Omoda ve Jaecoo.
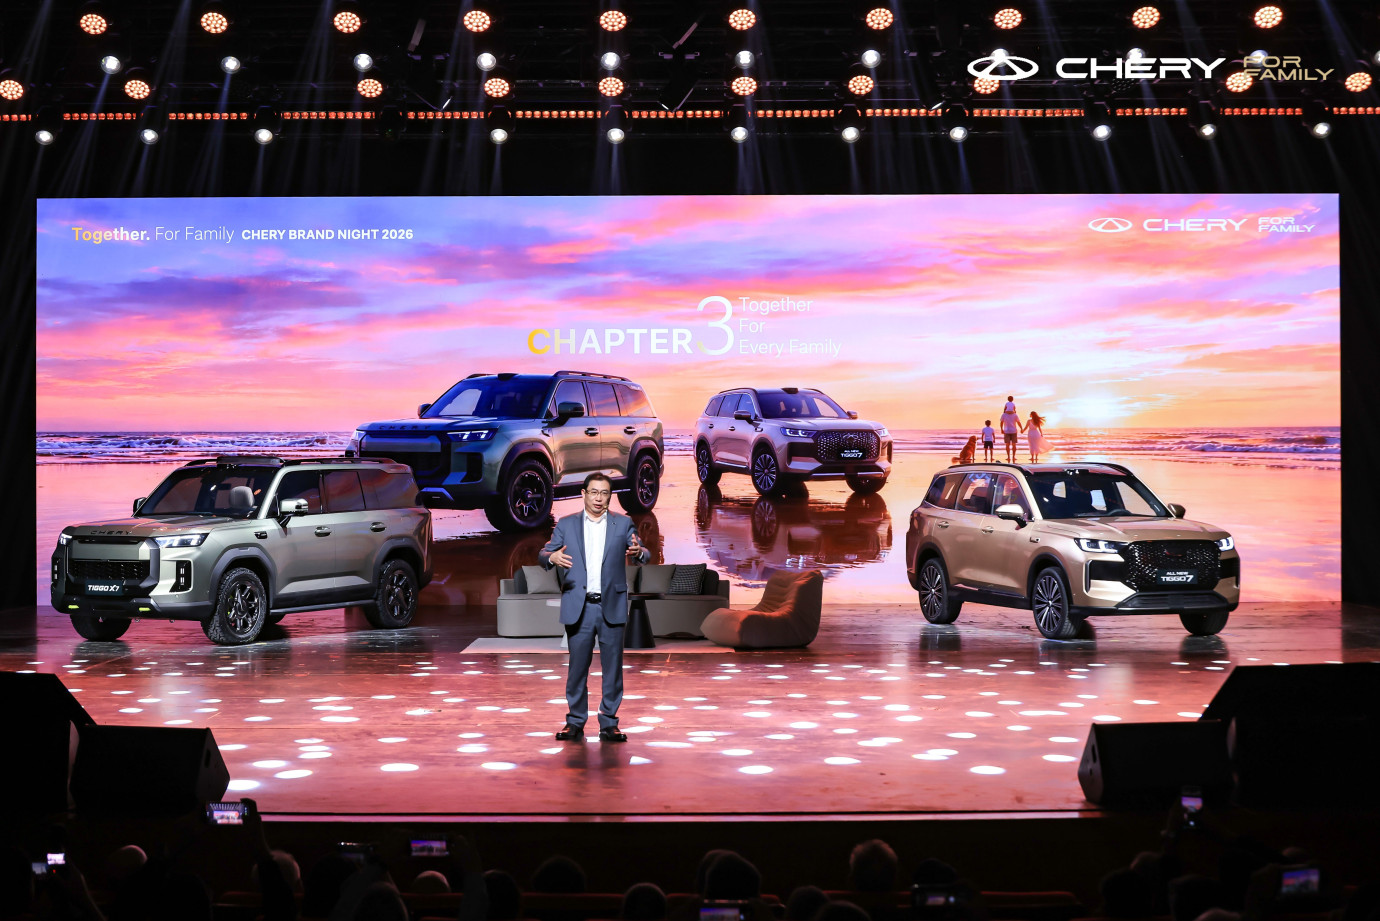
Ekimde Chery 1.308, Omoda & Jaecoo ise 434 otomobil sattı. Toplam 1.742 adet… Yani Türkiye’de satılan her 100 Çinli otomobilin yaklaşık 84’ü bu gruptan geldi. Diğer Çinli markaların tamamına kalan satış yalnızca 332 adet oldu. Çinli markaların Türkiye’deki varlığını bugün büyük ölçüde Chery grubunun benzinli SUV’ları taşıyor.
Çinli üreticilerin fiyat ve donanımla oluşturduğu rekabet karşısında Türkiye’de tartışma kısa sürede “Ya yatırım ya yaptırım” çizgisine taşındı. Bana göre sektörün bir bölümünde, tüketicinin neden bu otomobilleri tercih ettiğini anlamak yerine rakibin önünü vergiyle kesme yaklaşımı ağır bastı. Yatırım istemek elbette hakkımız. Ancak yatırımı teşvik etmekle tüketicinin seçeneklerini pahalılaştırmak aynı şey değil.
Çin menşeli otomobillere 2024’te getirilen ilave gümrük vergisini, 2025’te daha geniş ülke kapsamına sahip ek mali yükümlülük düzenlemesi izledi. Dolayısıyla bugün tartıştığımız baskı, yalnızca geçmişteki Çin’e özel vergi kararından ibaret değil.
BYD’nin durumu ise çarpıcı. Ocakta 3.866 adet olan satış, ekimde 15 adede indi. Fakat burada bir ayrıntıyı atlamamak gerekiyor: Bakanlık açıklamasına göre yatırımda beklenen ilerleme sağlanamadığı için şirketin teşviklerden yararlanma süreci 2026 başında askıya alındı. Yatırım anlaşması ve teminatların geçerli olması, satış avantajlarının kesintisiz sürdüğü anlamına gelmiyor.
Chery cephesinde ise küresel üretim gücüne Türkiye’deki ticari çaba eşlik ediyor. Tiggo ailesiyle sürdürülen varlık, Omoda ve Jaecoo ile farklı müşterilere ulaşma arayışı ve kampanyalar, pazardan vazgeçmeme iradesini gösteriyor. Ekimde açıklanan nakit indirimleri ve ticari müşterilere yönelik faizsiz finansman seçenekleri de bunun somut örnekleri.
Bu sonucu, Türkiye ekibinin de hakkının teslim edilmesi gereken bir direnç başarısı olarak değerlendirmek mümkün.
Daralan bir pazarda Çinli markaların satışlarının %84’ünü taşımak küçümsenecek bir sonuç değil. Bununla birlikte, bu oran grubun kendi satışlarının büyüdüğünü değil, rakiplerine göre daha güçlü tutunduğunu gösteriyor. Asıl soru artık şu: Chery grubu bu yükü daha ne kadar taşıyabilir?
Türkiye üretim yatırımı istiyorsa öngörülebilir bir yol sunmalı. Rekabeti yalnızca vergilerle yönetmeye çalışmanın bedelini, sonunda daha az seçenek ve daha pahalı otomobille tüketici ödüyor.
*
| Marka / raporlama grubu | Ekim satışı | Çinli markaların satışlarındaki payı |
|---|---|---|
| Chery | 1.308 | %63,07 |
| Omoda & Jaecoo | 434 | %20,93 |
| MG | 316 | %15,24 |
| BYD | 15 | %0,72 |
| Hongqi | 1 | %0,05 |
| Toplam | 2.074 | %100 |