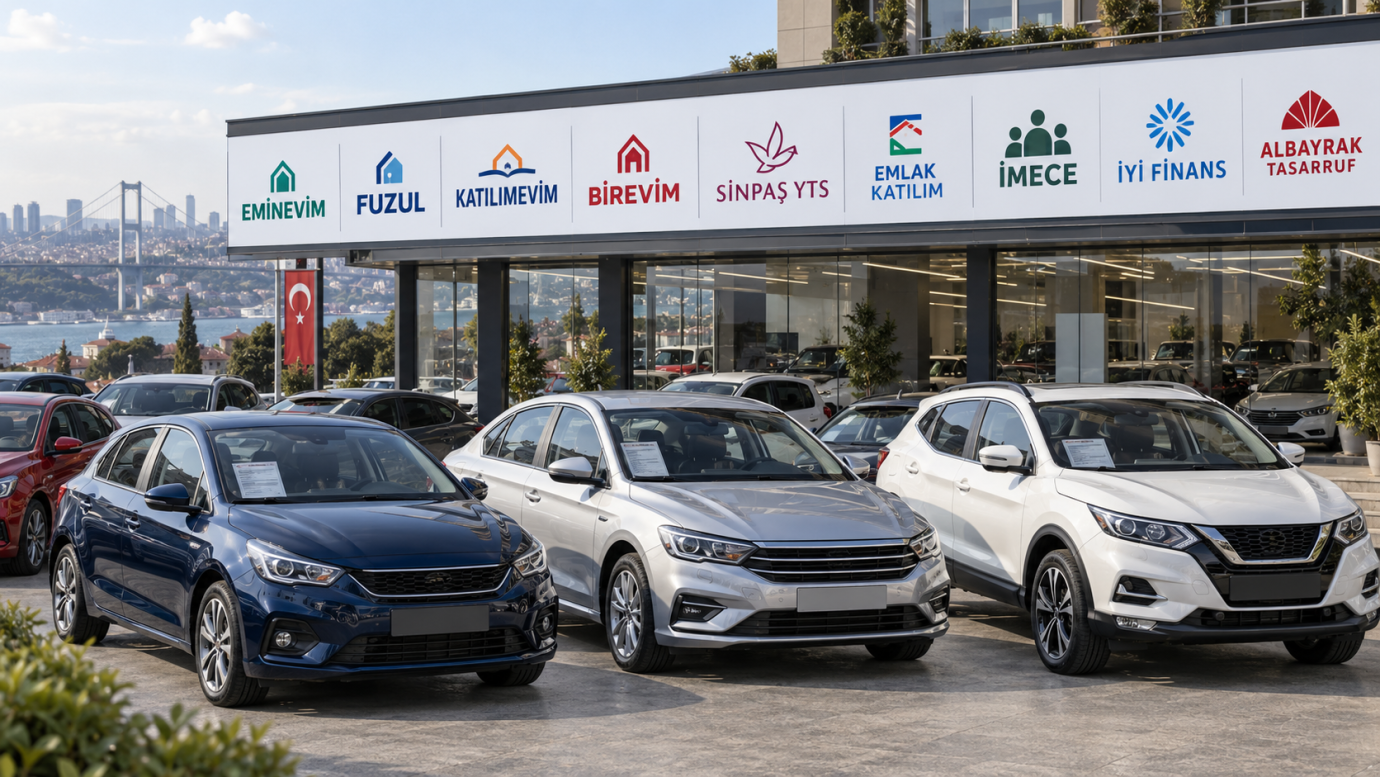
Bankadan kredi çıkmayınca otomobilin yeni adresiYüksek taşıt kredisi faizleri ve bankaların kredi kullandırma koşulları, otomobil almak isteyen tüketiciyi yeni bir finansman kanalına yöneltti. Eminevim, Fuzul ve Katılımevim gibi tasarruf finansman şirketlerinin araç sözleşmeleri hızla artıyor. Sistem artık BDDK denetiminde; ancak banka kredisi kadar hızlı olmadığı gibi, banka mevduatıyla aynı güvenceye de sahip değil. Türkiye’de otomobil satın alma yöntemleri değişiyor. Bir tarafta fiyatı 2 milyon TL sınırına dayanan ortalama otomobiller, diğer tarafta yıllık yüzde 40’ların üzerinde seyreden taşıt kredisi faizleri bulunuyor.TCMB’nin 17 Temmuz 2026 haftasına ilişkin verilerine göre bankaların ortalama taşıt kredisi faizi yıllık yüzde 47,3 seviyesinde gerçekleşti. Aynı dönemde ihtiyaç kredisi faizleri yüzde 65’e ulaştı.
Banka kredisine ulaşamayan, kredi notu yeterli olmayan veya yüksek faiz ödemek istemeyen tüketici bu nedenle Eminevim, Fuzul, Katılımevim ve Birevim gibi tasarruf finansman şirketlerine yöneliyor. Ancak sistemin adı “faizsiz finansman” olsa da tamamen masrafsız değil. Tüketici faiz yerine çoğunlukla organizasyon ücreti ödüyor; aracı ise seçilen modele göre hemen değil, belirli bir tasarruf döneminin ardından satın alabiliyor.
Bir yılda üç kattan fazla büyüdü
Rakamlar, tasarruf finansman sisteminin artık otomobil ve konut piyasasında göz ardı edilemeyecek büyüklüğe ulaştığını gösteriyor. Finansal Kurumlar Birliğinin verilerine göre tasarruf finansman sektörünün:
|
Gösterge |
2025 sonucu |
|
İşlem hacmi |
1 trilyon 211 milyar TL |
|
Aktif büyüklüğü |
323 milyar TL |
|
İşlem hacmi artışı |
%261,8 |
|
Aktif büyüklük artışı |
%251 |
|
Müşteri/işlem sayısı |
1 milyon 157 bin 958 |
|
Şube sayısı |
654 |
|
Çalışan sayısı |
9.432 |
2024 sonunda sektörün toplam sözleşme büyüklüğü 498 milyar TL, müşteri sayısı ise 534 bin kişiydi. Başka bir ifadeyle sistem hem parasal hacim hem de müşteri sayısı bakımından çok kısa sürede yaklaşık iki katın üzerinde büyüdü. Bu büyümenin arkasında sadece konut talebi bulunmuyor. Otomobil finansmanı, bazı şirketlerde sistemin asıl taşıyıcısı haline gelmiş durumda.
Katılımevim’de her 10 yeni sözleşmenin 8’i otomobil için
Halka açık bir şirket olması nedeniyle ayrıntılı verilerine ulaşılabilen Katılımevim’in 2025’in ilk altı aylık faaliyet raporu, otomobil tarafındaki büyümeyi açık biçimde ortaya koyuyor.
Şirket, 2025’in ilk yarısında toplam 52 bin 251 yeni sözleşme imzaladı. Bunların:
- 42 bin 134 adedi otomobil,
- 10 bin 105 adedi konut,
- 12 adedi iş yeri sözleşmesiydi.
Buna göre sözleşme adedi açısından otomobilin payı yüzde 80,6’ya ulaştı.
Aynı dönemde otomobil sözleşmelerinin parasal hacmi 37,1 milyar TL oldu. Toplam 61,8 milyar TL’lik yeni sözleşme hacminin yaklaşık yüzde 60’ı araç finansmanından geldi. Şirket altı ayda 11 bin 70 otomobil teslimatı gerçekleştirdi. Bir önceki yılın aynı döneminde otomobil sözleşmesi sayısı 18 bin 117, teslimat sayısı ise 4 bin 493’tü.
Bu tablo, tasarruf finansman şirketlerinin yalnızca “ev sahibi olma sistemi” olmaktan çıktığını; otomobil satışlarını destekleyen ciddi bir alternatif finansman kanalına dönüştüğünü gösteriyor.
Sistem nasıl çalışıyor?
Tasarruf finansman şirketi doğrudan otomobil satmıyor. Tüketici almak istediği araç için bir finansman tutarı ve ödeme planı belirliyor.
Uygulamada süreç genel olarak şöyle ilerliyor:
- Tüketici finansman tutarını, vadeyi ve aylık ödeme gücünü belirliyor.
- Şirkete bir organizasyon ücreti ödüyor.
- Çekilişli veya önceden belirlenmiş teslim tarihli bir modele katılıyor.
- Sözleşmedeki tasarruf şartları yerine geldiğinde araç belirleniyor.
- Finansman bedeli genellikle doğrudan aracın satıcısına ödeniyor.
- Borç bitene kadar araç üzerine şirket lehine rehin veya benzeri teminat uygulanabiliyor.
Örneğin Fuzul’un internet sitesinde 1 milyon TL finansman için 61 ay vadeli, aylık 16 bin 393 TL tutarında bir örnek plan; çekilişli modelde ise 1,5 milyon TL için 100 ay vadeli ve aylık 15 bin TL’den başlayan örnek sunuluyor. Bunlar kampanya örnekleri; gerçek maliyet, teslim tarihi, organizasyon ücreti ve teslimattan sonraki taksitler sözleşmeye göre değişiyor.
Dolayısıyla reklamda görülen düşük aylık taksit, tek başına aracın gerçek maliyetini göstermiyor.
Bu şirketlere güvenilir mi?
Kısa cevap: BDDK faaliyet izni bulunan şirketlerle çalışıldığında sistem yasaldır ve geçmişe kıyasla çok daha sıkı denetlenmektedir. Ancak tamamen risksiz değildir.
Eminevim’in yasal unvanı olan Emin Evim Tasarruf Finansman A.Ş., Katılımevim Tasarruf Finansman A.Ş. ve Fuzul Tasarruf Finansman A.Ş., BDDK’nın faaliyet izni bulunan kuruluşlar listesinde yer alıyor.
2021 yılında yapılan düzenlemeyle tasarruf finansman şirketleri 6361 sayılı Kanun kapsamına alındı. Şirketlerin kuruluş ve faaliyet için BDDK’dan ayrı ayrı izin alması gerekiyor.
Yasal düzenlemeye göre müşterilerden toplanan tasarrufların bulunduğu fon havuzu, şirketin diğer hesaplarından ayrılmak zorunda. Bu para şirketin başka borçları için kullanılamıyor, rehnedilemiyor, haczedilemiyor ve şirketin iflas masasına dâhil edilemiyor.
Bu hükümler tüketici açısından önemli bir koruma oluşturuyor. Fakat burada çok kritik bir fark bulunuyor: Tasarruf finansman şirketine yatırılan para, bankadaki mevduat gibi TMSF sigortası kapsamında değil.
TBMM’deki kanun düzenlemesinin gerekçesinde de bu şirketlerin topladığı fonların mevduat sigortasına girmediği açık biçimde belirtiliyor.
Yani BDDK denetimi vardır; fakat “şirketle ilgili ne olursa olsun devlet paramı hemen ve eksiksiz öder” şeklinde bir garanti yoktur.
Asıl risk şirketten çok sözleşmede
Sistemdeki en büyük tüketici riski çoğu zaman şirketin ortadan kaybolması değil; teslimat, ayrılma ve organizasyon ücreti şartlarının yeterince anlaşılmamasıdır.
1. Otomobil hemen teslim edilmeyebilir
Banka kredisi kullanıldığında tüketici aracı hemen satın alır ve borcunu daha sonra öder. Tasarruf finansmanında ise önce belirli bir süre ödeme yapmak gerekebilir.
Çekilişli modelde teslim tarihi çekilişe veya grup sırasına bağlıdır. Çekilişsiz modelde tarih baştan belirlenebilir; ancak peşinat, aylık ödeme ve finansman tutarı teslim süresini doğrudan etkiler.
Bekleme döneminde otomobil fiyatı yükselirse, sözleşmede belirlenen finansman tutarı istenilen aracı almaya yetmeyebilir.
2. “Faizsiz” olması maliyetsiz olduğu anlamına gelmez
Şirketler hizmet karşılığında organizasyon ücreti alıyor. Bu bedel şirket ve kampanyaya göre değişebiliyor.
Örneğin 1,5 milyon TL’lik finansmanda yüzde 7 organizasyon ücreti uygulanırsa tüketicinin yalnızca sisteme giriş maliyeti 105 bin TL olur. Oran yüzde 10 olduğunda maliyet 150 bin TL’ye çıkar.
Bu nedenle banka kredisiyle yapılacak karşılaştırma yalnızca “faiz var mı, yok mu?” üzerinden değil, şu formülle yapılmalı:
Araç bedeli + organizasyon ücreti + ekspertiz/sigorta/rehin giderleri + bekleme dönemindeki olası fiyat artışı.
3. Ayrılınca organizasyon ücreti kaybedilebilir
Kanuna göre tüketici sözleşmenin imzalanmasından sonra 14 gün içinde gerekçe göstermeden cayabilir. Şirket bu durumda organizasyon ücreti dâhil aldığı bütün tutarı 14 gün içinde iade etmek zorunda.
Ancak 14 günlük cayma süresi geçtikten sonra sistemden ayrılmak “cayma” değil, “fesih” sayılıyor. Bu durumda tüketicinin birikimi iade edilse bile organizasyon ücreti kesilebilir. Ayrıca birikimin iadesi hemen yapılmayabilir.
4. Teslimat öncesi ve sonrası taksit aynı olmayabilir
Bazı planlarda teslimata kadar düşük, teslimattan sonra daha yüksek taksit uygulanıyor. “Ayda 15 bin TL’ye otomobil” reklamının arkasından 30-40 bin TL veya daha yüksek taksitler çıkabilir.
Tüketici mutlaka sözleşmenin tamamındaki ödeme planını görmeli; yalnızca ilk taksite bakmamalı.
5. Araç üzerinde rehin bulunabilir
Finansman sağlandıktan sonra şirket kalan borcunu güvence altına almak için araç üzerine rehin koyabilir, senet, kefil veya ek teminat isteyebilir. Borç sona ermeden aracın satılması mümkün olmayabilir.
Sistem kimler için mantıklı?
Tasarruf finansmanı şu tüketiciler açısından değerlendirilebilir:
- Bankadan yeterli taşıt kredisi alamayan,
- Faiz hassasiyeti bulunan,
- Araca hemen ihtiyaç duymayan,
- Peşinatı olan ve teslim tarihini öne çekebilen,
- Uzun süre düzenli ödeme gücüne güvenen,
- Organizasyon ücretini banka kredisinin toplam maliyetiyle karşılaştıran kişiler.
Buna karşılık aracını hemen almak isteyen, gelirinde dalgalanma bulunan, birkaç ay sonra sistemden çıkma ihtimali olan veya otomobil fiyatının hızla artacağını düşünen tüketici için riskli olabilir.
İmza atmadan önce sorulması gereken 10 soru
- Şirketin BDDK faaliyet izni var mı?
- Organizasyon ücreti kaç TL ve finansmanın yüzde kaçına karşılık geliyor?
- Araç hangi kesin tarihte teslim edilecek?
- Teslimat çekilişe mi bağlı, sözleşmeyle mi garanti ediliyor?
- Teslimata kadar toplam kaç TL ödenecek?
- Teslimattan sonra aylık taksit ne kadar olacak?
- Araç fiyatı yükselirse finansman tutarı artırılabilecek mi?
- Sistemden ayrılırsam param ne zaman iade edilecek?
- Organizasyon ücretinin ne kadarı kesilecek?
- Araç üzerine hangi rehin, kefalet veya satış kısıtlaması uygulanacak?
Önemli not: Satış danışmanının sözlü olarak verdiği hiçbir teslim tarihi veya indirim, sözleşmede yazmıyorsa tüketici açısından güvence oluşturmaz.
Not: Haber yayına hazırlanırken Katılımevin Başkanı Serdar Turhan’ın yurtdışına kaçtığı haberi yayınlanmıştı.